特に困っているわけではないのに、なんとなくお金が不安
そんな気持ちを抱えたまま、日々を過ごしている方は少なくありません。
貯金はゼロではない。毎月の支払いも滞っていない。とはいえ、将来のことを考えると、なぜか心がざわつく。
心当たりのある方は、家計の「なんとなく」を一度、具体的なチェックリストで確認してみませんか?
漠然とした不安の正体は多くの場合、家計のどこかに「見えていない部分」があることに起因します。
本記事では、家計の状態を客観的に把握できる、10項目のチェックリストを紹介します。
なぜ「なんとなく」不安に感じてしまうのか
チェックリストに入る前に、なぜ「なんとなく」という感覚が生まれるのかを整理しておきましょう。
理由がわかると、不安との向き合い方も変わってきます。
不安の正体は家計の「見えていない部分」にある
「なんとなく不安」の正体は、家計の一部が把握できていないからです。
- 毎月いくら使っているか、正確には答えられない
- 貯蓄がどれくらいのペースで増えているか把握していない
- 将来必要になる金額を、具体的に計算したことがない
見えていない部分がある限り、不安は形を変えながら残り続けるものです。
チェックリストで自分の状況を客観視することの効果
家計の状態を言葉にして確認する作業には、大きな効果があります。
頭の中でぼんやり考えているだけでは、何が問題なのか整理しきれません。
チェックリストという形式にすることで、以下のようなメリットが生まれます。
- 感覚ではなく、事実として現状を把握できる
- できている部分・できていない部分が明確になる
- 次に何をすべきか、優先順位がつけやすくなる
 FP
一つずつ確認していくだけで、漠然としていた不安は具体的な課題へと姿を変えます。
家計診断チェックリスト10項目
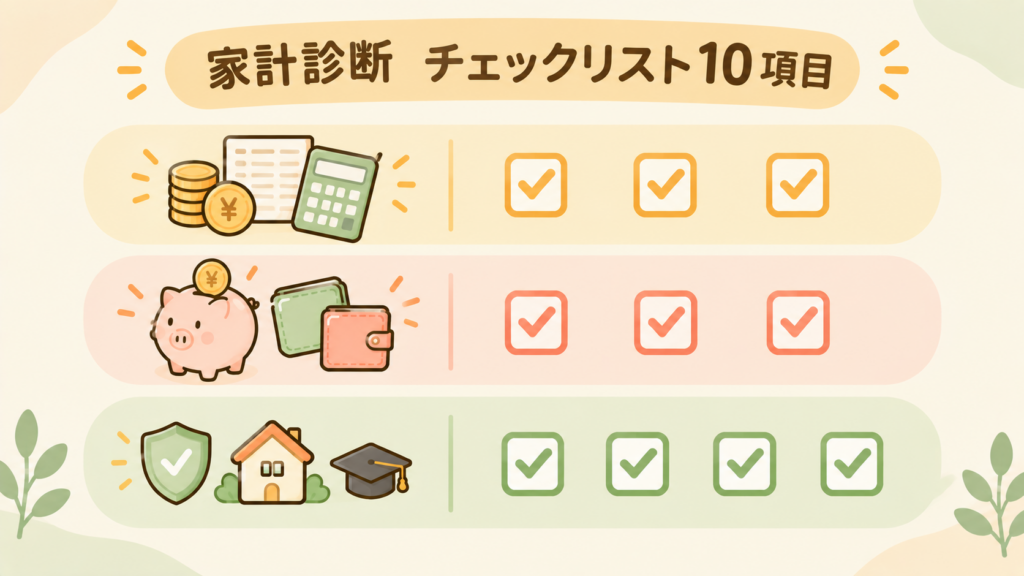
ここから、実際にチェックしていきましょう。
当てはまる項目に、心の中でチェックを入れながら読み進めてください。深く考えすぎず、直感で答えて構いません。
収支を把握できているか(1~3)
- 毎月の収入と支出を、だいたいの金額で答えられる
- 使途不明金が月1万円以上ない
- 固定費(通信費・保険料など)を1年以内に見直したことがある
家計簿をつけていなくても、ざっくりとした金額感を把握できていれば十分です。
計算が合わない金額(使途不明金)が月1万円を超えている場合、記録の仕組みを見直すサインといえます。
固定費の契約内容は時間とともに実情に合わなくなります。定期的な見直しが節約のポイントです。
まずは、家計の土台となる「収支の把握」から確認します。
支出・貯蓄のバランスは健全か(4~6)
- 手取り収入の中から、毎月一定額を貯蓄できている
- 生活費用の口座と貯蓄用の口座を分けている
- クレジットカードのリボ払い・分割払いに頼っていない
貯蓄金額は少なくても構いません。毎月決まった額を貯蓄に回す仕組みがあるかがポイントです。
同じ口座で管理していると、生活費と貯蓄の境目があいまいになりやすくなります。
手数料は無駄な出費です。手数料が発生する支払い方法が習慣化していないか、確認しておきたい項目です。
支出の使い道だけでなく、お金の流れが仕組み化されているかも、健全な家計の重要な指標です。
将来への備えができているか(7~10)
- 生活費3~6か月分の予備費がある
- 保険の保障内容が今の家族構成に合っている
- 教育費・老後資金など、将来必要になる金額を把握している
- 家計の状況をパートナーと共有できている
予備費を蓄えておくと病気や失業など、収入が途絶えたときにも生活を維持できます。
独身時代に入った保険をそのままにしている場合、見直しのタイミングかもしれません。
教育費や老後資金を具体的な金額のイメージを持てているかがポイントです。
家計の状況を一人だけが把握している状態では、いざというときに困る可能性があるため共有しておくのが望ましいです。
将来の安心は、今日の備えの積み重ねから生まれます。全部で10項目、いくつ当てはまったでしょうか。
チェックの数でわかる、今の家計の状態
いくつ当てはまったか、数えてみましょう。
当てはまった数に応じて、今の家計の状態をタイプ別に見ていきます。
8個以上当てはまった場合
家計管理の土台は、しっかりできています。
「なんとなく不安」という感覚は、実態のない不安である可能性が高いといえるでしょう。
今の管理方法を維持しながら、年に1回程度、内容を見直す習慣を続けていくと安心です。
4~7個当てはまった場合
基本的な管理はできているものの、部分的に見えていない部分が残っている状態です。
- チェックがつかなかった項目を書き出す
- 書き出した項目から、取り組みやすいものを1つ選ぶ
全部を一度に改善しようとせず、優先順位をつけて取り組むことが着実な近道になります。
3個以下だった場合
家計の状態を、把握できていない部分が多く残っています。
「なんとなく不安」だった感覚は、根拠のある不安だった可能性があります。
一人で立て直そうとすると、時間も労力もかかりやすいでしょう。
FP早めに専門家へ相談することで、負担を減らしながら家計を立て直せます。
チェックが少なかった項目から始めよう
診断結果がどうであれ、大切なのは、診断の後にどう行動するかです。
いきなり全部を完璧にする必要はありません。一つずつ、着実に取り組んでいきましょう。
まずは1つだけ、優先順位をつけて取り組む
チェックがつかなかった項目の中から、一番気になるものを1つ選んでみてください。
- 使途不明金が多い → 記録の習慣を見直す
- 固定費を見直していない → 通信費や保険料から着手する
- 将来の金額を把握していない → ライフプラン表を作成してみる
すべてを同時に進めようとすると、途中で挫折しやすくなります。
小さな一歩から始めることが、結果的に一番の近道です。
一人で判断が難しい項目は専門家に相談する
保険の保障内容や、教育費・老後資金のバランスなど、自分だけでは判断しづらい項目もあります。
判断に迷う項目を無理に一人で抱え込む必要はありません。
第三者の視点を借りることで、見落としていた課題に気づけることもあります。
まとめ
「なんとなく不安」は、正体のわからない不安であるほど大きく感じられます。
10項目のチェックリストを通して、家計のどこに課題があるか、少し見えてきたのではないでしょうか。
- 収支を把握できているか
- 支出・貯蓄のバランスは健全か
- 将来への備えができているか
3つの視点から、家計の状態を確認しました。
チェックの数がどうであれ、現状を把握できたこと自体が、大きな一歩です。
あとは気になった項目から少しずつ手をつけていくだけです。
FP一人で抱えきれない部分があれば、無理をせず専門家に頼ってみてください。

ひとりで悩まず、まずはお話してみませんか?
「やさしい家計相談所」では、教育費・保険・住宅ローンなど、
家計に関するあらゆる不安に寄り添いながら、一緒に解決策を考えます。
- 初回30分の相談は無料
- オンライン相談も対応
- 保険などの金融商品の勧誘は一切なし
無料相談のご予約は下記の公式ラインから受け付けております!

ひとりで悩まず、
まずはお話してみませんか?
「やさしい家計相談所」では、
教育費・保険・住宅ローンなど、
家計に関するあらゆる不安に
寄り添いながら、一緒に解決策を考えます。
- 初回30分の相談は無料
- オンライン相談も対応
- 保険などの金融商品の勧誘は一切なし
無料相談のご予約は下記の公式ラインから受け付けております!
コメント