今月も気づけば赤字だった
食費を削り、外食を我慢し、セールを待ってから買い物する。それでも通帳の残高は思うように増えない。心当たりのある方も多いのではないでしょうか。
- そんなに贅沢していないのに、なぜかお金が残らない
- 毎月頑張っているのに、結果が出ない
同じような感覚を持っている場合、見直すべきは日々の変動費ではなく「固定費」かもしれません。
固定費は、一度見直せば効果がずっと続く支出です。反対に、毎日の我慢で変動費を削る方法は、続けるほど疲れてしまい、長続きしにくいという側面があります。
本記事では、毎月の赤字を招きやすい固定費をランキング形式でトップ5に絞って紹介します。優先順位の高いものから取り組むことで、無理な我慢をせずに家計を立て直す第一歩を踏み出せます。
なぜ固定費から見直すべきなのか
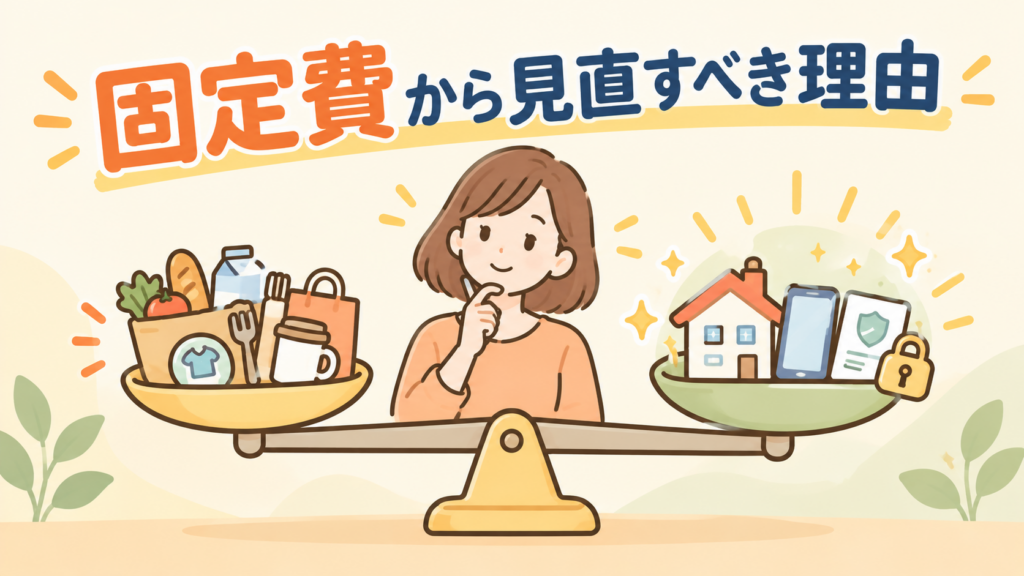
家計の赤字を防ぐには、何から手をつければいいのでしょうか。ポイントは「固定費」にあります。
まずは固定費の特徴と、優先して見直すべき理由を確認していきましょう。
固定費と変動費の違い
家計の支出は、大きく2種類に分けられます。
| 支出項目 | 内容 |
|---|---|
| 固定費 | 家賃、保険料、通信費、水道光熱費など、毎月ほぼ決まった額が発生する支出 |
| 変動費 | 食費、日用品費、交際費など、月によって金額が変わる支出 |
多くの家庭では、節約というとまず変動費を削ろうとしがちです。
しかし、我慢を重ねて変動費を減らす方法には弱点があります。続けるほど疲労がたまり、長続きしにくいという点です。
固定費の見直しが「一度で効果が続く」理由
固定費が節約に効果的な理由は、シンプルです。
一度見直すだけで、以降は特別な努力をしなくても効果が継続するからです。
通信費のプランを一度変更すれば、翌月以降も自動的に安いプラン料金が適用され続けます。
一方、変動費は同じようにはいきません。
- 毎日・毎週、意識し続ける必要がある
- 今日我慢できても、翌日には気が緩んでしまう
忙しい毎日を送る中で、意識し続ける負担が少ない固定費から着手する方が、結果的に家計改善につながりやすくなります。
毎月の赤字を招く固定費トップ5
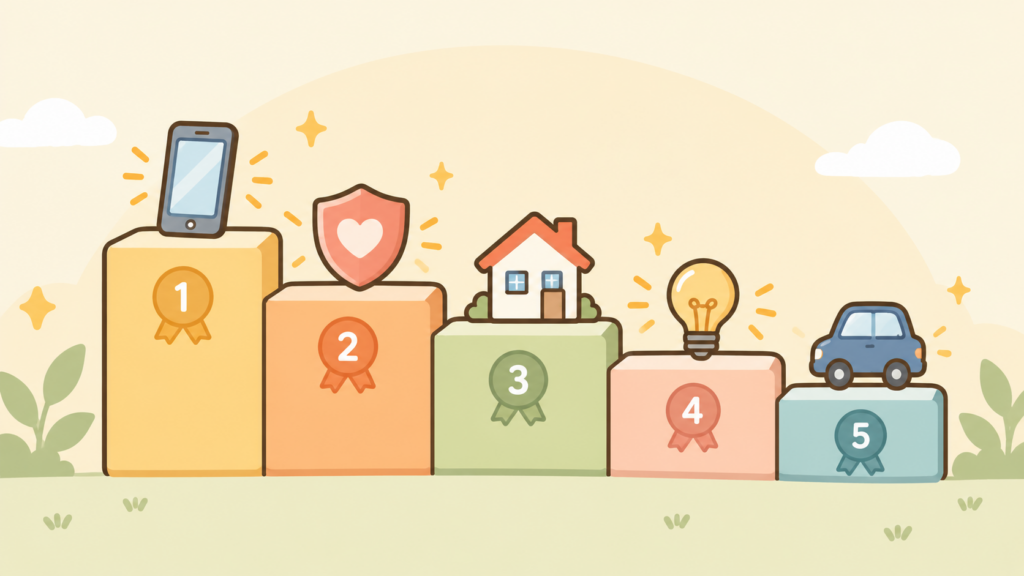
固定費と言っても項目は数多くあり、すべてを一度に見直すのは大変です。
優先順位をつけて、効果の大きいものから取り組みましょう。ここでは、見直す価値の高い固定費をトップ5に絞って紹介します。
- 通信費
- 保険料
- 住居費
- 水道光熱費
- 車両関係費
1位:通信費(スマホ・ネット・サブスク)
通信費は固定費の中でも最初に取りかかるべき項目です。
- スマートフォンの料金プラン
- インターネットの回線料金
- 動画・音楽などのサブスクリプション
これらは、契約内容を見直すだけですぐに効果が出やすいという特徴があります。
大手キャリアから格安SIMに乗り換えるだけで、月々数千円の節約になるケースも珍しくありません。
使っていないサブスクリプションが残っていないか、一度確認してみましょう。
2位:保険料(生命保険・医療保険)
保険料は、見直し効果が大きい項目です。
- 必要以上に大きな保障がついていないか
- 使っていない特約が付加されていないか
上記のような点を確認するだけで、月5,000円~1万円程度の削減につながることも。
ただし、保障を削りすぎると、いざというときの備えがなくなってしまいます。
 FP
何を削ってよいかの判断は、専門家に相談しながら進めるのがおすすめです。
3位:住居費(家賃・住宅ローン)
住居費は、固定費の中でも金額が大きい項目です。
| 項目 | 内容 |
|---|---|
| 賃貸の場合 | 更新のタイミングで家賃交渉や引っ越しを検討する |
| 持ち家の場合 | 住宅ローンの借り換えを検討する |
金額が大きい分、少しの見直しでも節約効果は大きくなります。
ただし、引っ越しや借り換えには手間や諸費用がかかるため、慎重に検討する必要があります。
4位:水道光熱費
水道光熱費は、契約プランの見直しで削減できる項目です。
- 電力会社・ガス会社の切り替え
- 契約アンペア数の見直し
- 古い家電を省エネ性能の高いものに買い替える
小さな見直しの積み重ねですが、毎月継続して効果が出るという点で、固定費削減の一環として取り組む価値があります。
5位:車両関連費(自動車保険・車検)
車を持っている家庭では、車両関連費も見直しの対象になります。
- 自動車保険の補償内容や保険会社の見直し
- 走行距離に応じた保険プランへの変更
- 車検・整備の依頼先の比較
車を手放すことまでは難しくても、保険や整備の依頼先を変えるだけでも、年間で数万円の差が出ることがあります。
固定費を見直す際に気をつけたいこと
固定費の見直しには、大きな節約効果があります。
ただし、勢いだけで進めると、思わぬ落とし穴にはまることも。
見直しを始める前に、押さえておきたい注意点を2つ紹介します。
解約・乗り換えにともなう違約金や条件の確認
契約を途中で解約したり、他社に乗り換えたりする際は、事前の確認が欠かせません。
- 解約に違約金が発生しないか
- 乗り換え先の契約期間や条件
- 解約手続きに必要な書類や期限
確認を怠ると、節約したはずが逆に出費が増えてしまうこともあるので注意が必要です。
契約書やマイページで、現在の契約内容をチェックしてから手続きを進めましょう。
保障を削りすぎて必要な備えまで失わないようにする
保険料を削減しようとするあまり、必要な保障まで手放してしまうケースがあります。
- 病気やケガで働けなくなったときの保障
- 万一のときに家族へ遺すお金
- 教育費や住宅ローンとのバランス
節約と安心はトレードオフの関係にあるため、削る前に「本当に不要な保障か」を見極めることが大切です。
FP判断に迷うときは、一人で決めずに専門家に相談してみてください。
まとめ
毎月の赤字は、性格や努力不足が原因とは限りません。多くの場合、固定費の見直し不足が背景にあります。
紹介したトップ5を振り返ってみましょう。
- 通信費(スマホ・ネット・サブスク)
- 保険料(生命保険・医療保険)
- 住居費(家賃・住宅ローン)
- 水道光熱費
- 車両関連費(自動車保険・車検)
ハードルが低く、効果を実感しやすい項目です。
保険料や住居費など、判断が難しい項目を無理に一人で進める必要はありません。
家計全体のバランスを見ながら、何を削り、何を残すべきか。
FP専門家と一緒に考えることで、より安心できる選択につながります。

ひとりで悩まず、まずはお話してみませんか?
「やさしい家計相談所」では、教育費・保険・住宅ローンなど、
家計に関するあらゆる不安に寄り添いながら、一緒に解決策を考えます。
- 初回30分の相談は無料
- オンライン相談も対応
- 保険などの金融商品の勧誘は一切なし
無料相談のご予約は下記の公式ラインから受け付けております!

ひとりで悩まず、
まずはお話してみませんか?
「やさしい家計相談所」では、
教育費・保険・住宅ローンなど、
家計に関するあらゆる不安に
寄り添いながら、一緒に解決策を考えます。
- 初回30分の相談は無料
- オンライン相談も対応
- 保険などの金融商品の勧誘は一切なし
無料相談のご予約は下記の公式ラインから受け付けております!
コメント