うちは財布を分けているけど、これで合っているのかな?
共働き夫婦が増える中、家計管理の悩みは意外と人に相談しにくいものです。
友人や職場の同僚に、家計の管理方法を詳しく聞く機会はなかなかありません。
- 財布を分けているけど、貯金がなかなか増えない
- 一つにまとめたいけど、自由に使えるお金がなくなりそうで不安
同じような声は少なくないでしょう。
実は、財布を分けるか一つにするかに、絶対的な正解はありません。大切なのは、夫婦それぞれのタイプに合った方法を選ぶことです。
本記事では、財布を一つにする場合と分ける場合、双方のメリット・デメリットを整理した上で、後悔しない選び方を紹介します。
共働き夫婦の家計管理、主な3つのパターン
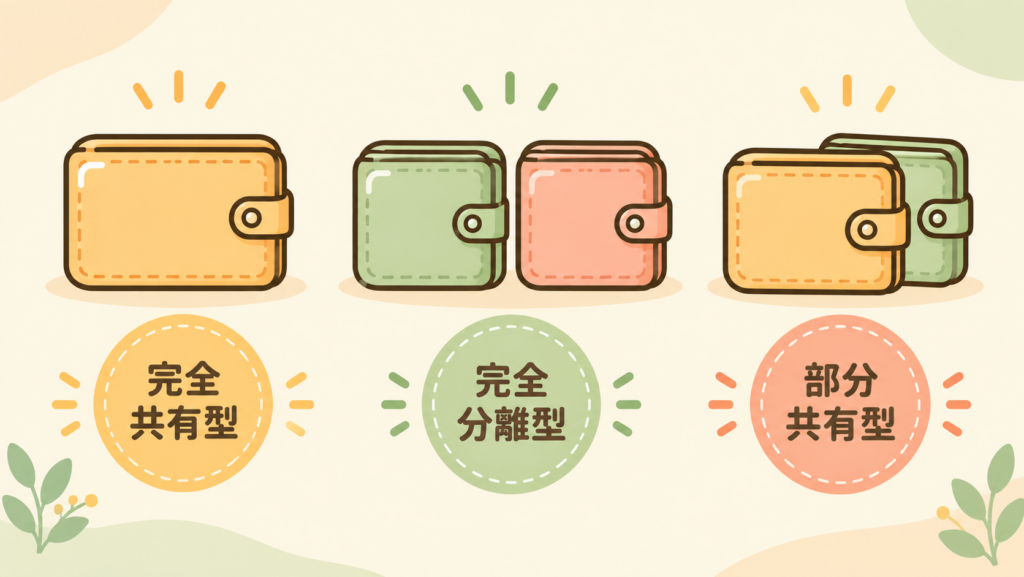
共働き夫婦の家計管理は、大きく3つのパターンに分けられます。まずは全体像を整理してみましょう。
- 財布を一つにする「完全共有型」
- 財布を分ける「完全分離型」
- 一部だけ共有する「部分共有型」
自分たちのやり方が、どれに近いか確認しながら読み進めてください
財布を一つにする「完全共有型」
夫婦の収入をすべて一つの口座にまとめ、生活費・貯蓄・お小遣いを一括で管理する方法です。
お金の流れを一元管理できるため、家計の見通しが立てやすいのが特徴です。
お互いに収入と支出を管理できるので、無駄使いの防止につながります。
財布を分ける「完全分離型」
共通の口座を持たず、お互いの収入・支出には干渉しない方法です。
これまでの生活スタイルを維持しやすく、選びやすい方法といえます。
ただし、「なんとなく」で分けているだけの場合、資産全体を把握できず、気づかないうちに損をしている可能性も。
一部だけ共有する「部分共有型」
生活費や貯蓄など一部の項目だけを共有し、共有しない項目は各自で管理する方法です。
完全共有型と完全分離型、双方のいいとこ取りを目指した形といえます。
- 生活費用の共通口座を一つ作る
- 貯蓄目標だけは夫婦で共有する
- お小遣いは各自で自由に管理する
 FP
「まずは軽く試してみたい」という夫婦に選ばれやすいパターンです。
財布を一つにする・分けるそれぞれのメリット・デメリット
紹介した3つのパターンのうち、多くの家庭が悩むのは「完全共有型」と「完全分離型」のどちらかです。
ここでは、両方の方法についてメリット・デメリットを整理します。
自分たちの優先順位と照らし合わせながら読んでみてください。
財布を一つにするメリット・デメリット
| 項目 | 内容 |
|---|---|
| メリット | ・お金の流れが一元管理でき、家計全体を把握しやすい ・無駄な出費が減りやすい |
| デメリット | ・自由に使えるお金が少なくなる ・相手にお金の使い道を把握されている感覚を持ちやすい |
夫婦の意見を確認し合ってから使うお金が多くなるため、衝動買いを防ぎやすいという声もあります。
その一方、「へそくりができない」「何を買うにも報告が必要」といった窮屈さを感じる方もいます。
財布を分けるメリット・デメリット
| 項目 | 内容 |
|---|---|
| メリット | ・お互いの収入・支出に干渉されない ・結婚前からの生活スタイルを維持しやすい |
| デメリット | ・世帯全体の資産や貯蓄額を把握しにくい ・老後資金の準備が後回しになりやすい |
メリットは自分のお金を自分の判断で使えるため、ストレスを感じにくいのが特徴です。
しかし、急な出費が必要になったとき、どちらが負担するのか曖昧になりやすいという声も。
後悔しない選び方【夫婦タイプ別】
ここまで、財布を一つにする場合と分ける場合、双方のメリット・デメリットを見てきました。
大切なのは、自分たちの価値観や状況に合った方法を選ぶことです。
タイプ別に向いている特徴を紹介します。
完全共有型が向いている夫婦の特徴
以下に当てはまる夫婦は、完全共有型が合いやすい傾向にあります。
- お金の使い方や価値観が似ている
- 住宅購入や教育費など、共通の目標がはっきりしている
- どちらかの収入で世帯を支える割合が大きい
完全分離型が向いている夫婦の特徴
一方、以下のような夫婦は、完全分離型の方が合いやすいと考えられます。
- お金の使い方や価値観が大きく異なる
- お互いの収入や資産をある程度自立して管理したい
- 結婚前からそれぞれのペースでお金を管理する習慣が根付いている
自分の判断で自由に使えるお金があることで、無理なく長く続けられる方法といえます。
迷ったら「部分共有型」から始めるという選択肢
「どちらのタイプにも当てはまらない」「まだ判断がつかない」という場合は、部分共有型から試してみるのも一つの方法です。
- 生活費と貯蓄だけを共有し、残りは各自で管理する
- 小さく始めて、様子を見ながら調整していく
FP柔軟に運用できる点が、部分共有型の強みです。
どの家計管理でも共通して気をつけたいこと
財布を一つにするか分けるか、どちらを選んでも共通して気をつけたいポイントがあります。
方法を決めた後も、以下の2点は意識しておきましょう。
- 家計の口座を増やしすぎない
- 貯蓄・資産形成だけは夫婦で共有しておく
それぞれを解説します。
家計の口座を増やしすぎない
給与振込、貯蓄、クレジットカードの引き落としなど、口座が複数に分かれている家庭は少なくありません。
口座が増えすぎると、収入と支出の全体像がつかみにくくなります。
お金の流れが複雑になるほど、いくら使ってどれだけ残っているのかが把握しづらくなるため注意が必要です。
給与口座・生活費口座・貯蓄口座など、役割ごとに整理し、できる限り数を絞り込むことをおすすめします。
貯蓄・資産形成だけは夫婦で共有しておく
財布を分けている場合、特に注意したいのが貯蓄状況です。
「相手も貯めているはず」という思い込みのまま進めると、いざというときに世帯全体の資産が把握できていない事態になりかねません。
- 貯蓄額を定期的に報告し合う
- 教育費や老後資金など、大きな目標だけは夫婦で共有する
- 家計簿アプリなどで、資産状況を見える化する
財布は分けていても、貯蓄・資産形成の部分だけは夫婦二人三脚で進めることが、将来の安心につながります。
まとめ
財布を一つにするか、分けるか、どちらが正解ということはありません。
大切なのは、夫婦の価値観や状況に合った方法を選ぶことです。
| 家計管理タイプ | 対象者 |
|---|---|
| 完全共有型 | お金の流れを一元管理したい夫婦向け |
| 完全分離型 | お互いの自立を大切にしたい夫婦向け |
| 部分共有型 | 両方のいいとこ取りをしたい夫婦向け |
どの方法を選んでも口座を増やしすぎないこと、貯蓄・資産形成だけは共有しておくことを忘れないようにしましょう。
「今のやり方が、本当に自分たちに合っているか?」一度立ち止まって考えてみるだけでも、家計の安心度は変わってきます。
FP夫婦だけで話し合っても答えが出ない場合は、第三者の視点を借りるのも一つの方法です。

ひとりで悩まず、まずはお話してみませんか?
「やさしい家計相談所」では、教育費・保険・住宅ローンなど、
家計に関するあらゆる不安に寄り添いながら、一緒に解決策を考えます。
- 初回30分の相談は無料
- オンライン相談も対応
- 保険などの金融商品の勧誘は一切なし
無料相談のご予約は下記の公式ラインから受け付けております!

ひとりで悩まず、
まずはお話してみませんか?
「やさしい家計相談所」では、
教育費・保険・住宅ローンなど、
家計に関するあらゆる不安に
寄り添いながら、一緒に解決策を考えます。
- 初回30分の相談は無料
- オンライン相談も対応
- 保険などの金融商品の勧誘は一切なし
無料相談のご予約は下記の公式ラインから受け付けております!
コメント